 Paris - France
 Canada - English

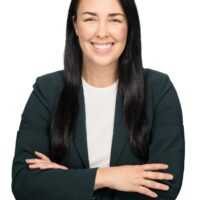
Mélissa Fortin, Ph.D., M.Sc., CPA Professeure au Département des sciences comptables, UQAM
Mélissa Fortin, Ph. D., M. Sc., CPA est professeure agrégée à l’Université du Québec à Montréal (UQAM), spécialisée en comptabilité, gouvernance, gestion des risques et transformation numérique des organisations. Elle détient un doctorat en administration, spécialisation en comptabilité, de l’Université Concordia, ainsi qu’une maîtrise en comptabilité, contrôle et audit de l’UQAM. Elle est également membre de l’Ordre des CPA du Québec.
Ses travaux de recherche portent notamment sur les impacts des technologies émergentes sur les pratiques professionnelles et organisationnelles, incluant l’intelligence artificielle, la chaîne de blocs, la gouvernance des données et les enjeux éthiques liés à la transformation numérique. Elle s’intéresse particulièrement à la manière dont les organisations peuvent intégrer ces nouvelles technologies de façon responsable, en tenant compte des enjeux de risques, de contrôle et de reddition de comptes.
Professeure à l’UQAM depuis 2019, Mélissa Fortin enseigne auprès de futurs professionnels et gestionnaires en comptabilité, gestion de la performance, contrôle des risques liés aux changements technologiques et gouvernance. Elle dirige également le programme en gouvernance et gestion des risques offert aux cycles supérieurs.
Reconnue pour son expertise sur les enjeux liés à l’innovation et aux technologies émergentes, elle collabore régulièrement avec des organisations professionnelles et intervient auprès de différents publics afin de vulgariser les impacts stratégiques de l’intelligence artificielle, de la blockchain et de la transformation numérique. Elle a notamment contribué à des formations et publications destinées à la profession comptable et participe activement au transfert des connaissances vers les milieux professionnels.
Elle siège également sur plusieurs conseils et comités professionnels, dont ceux liés à la profession comptable, aux normes et à la gouvernance, ce qui lui permet de maintenir un lien étroit entre la recherche académique et les réalités des organisations.